黄金、石油与战争
宏观与全球联动大宗商品和地缘事件最容易被讲成故事,也最容易用数据验证。看供给和成本,别看故事。
内容为学习笔记,不构成投资建议。
油价大涨:油气公司笑,航空公司哭。战争爆发:黄金跳涨、股市先跌——然后呢?这一章把金价、油价、战争这三类最容易被讲成故事的事件,换成可查证的机制。
黄金:两种力量拔河
黄金不生息,它的价格由两种力量决定:一是机会成本利率越高,拿黄金越亏,二是避险需求世界越乱,黄金越抢手。
实际利率高 → 持有黄金的机会成本高 → 金价承压;实际利率低或转负 → 金价受益。
例2022 年美联储空前加息、实际利率转正,按旧规律金价该跌,全年却小幅收涨——央行购金和避险成了新的定价力量;2024 年降息预期叠加央行持续购金,金价创出历史新高。
避险需求是脉冲:冲突爆发当天金价往往跳涨,事件平息后又回落。央行购金是趋势:连续数年的稳定买入,抬的是中枢。分清脉冲和趋势,就不会把一天的惊吓当成十年牛市。
石油:一条产业链,三种命运
油价从来不只影响“大盘”——它本质上是把利润从产业链的一头搬到另一头。
Compare
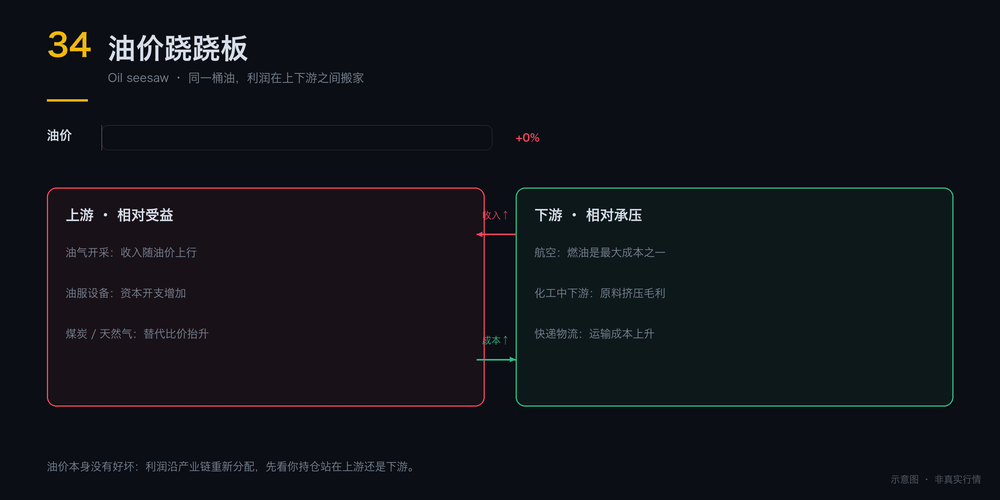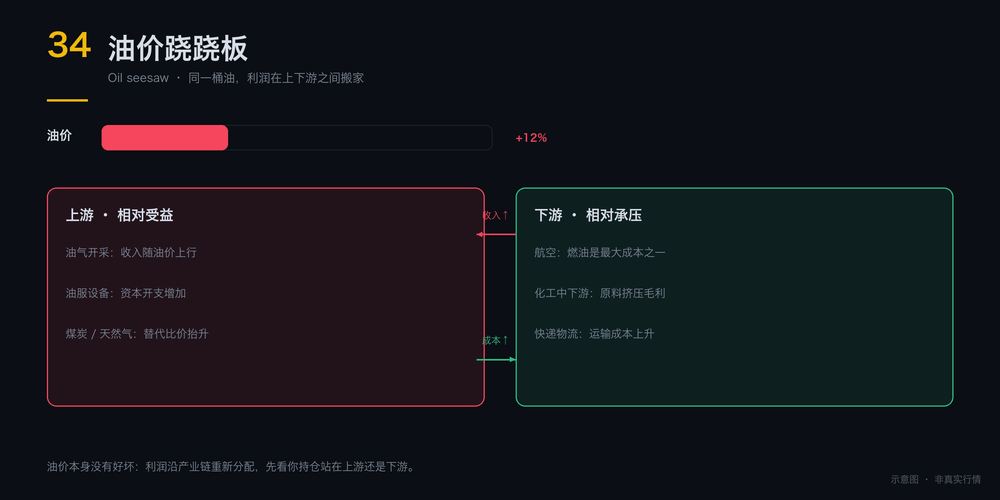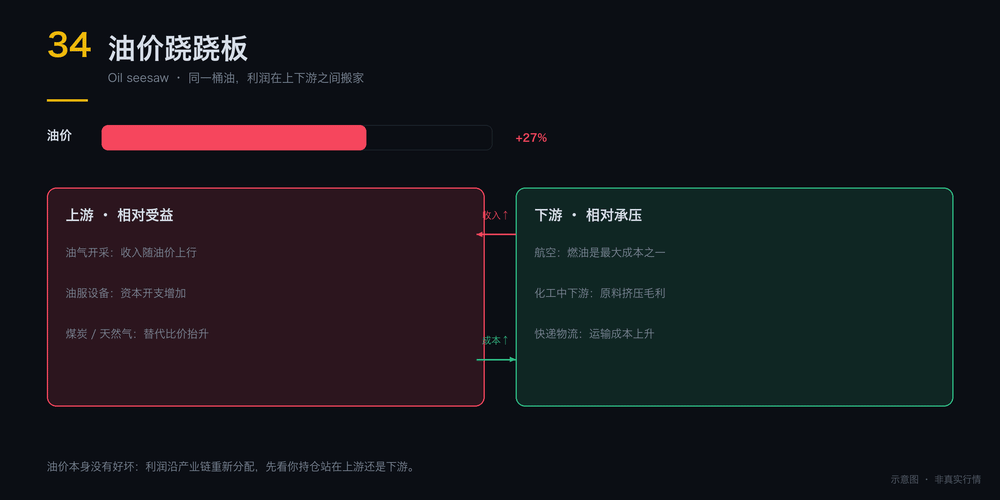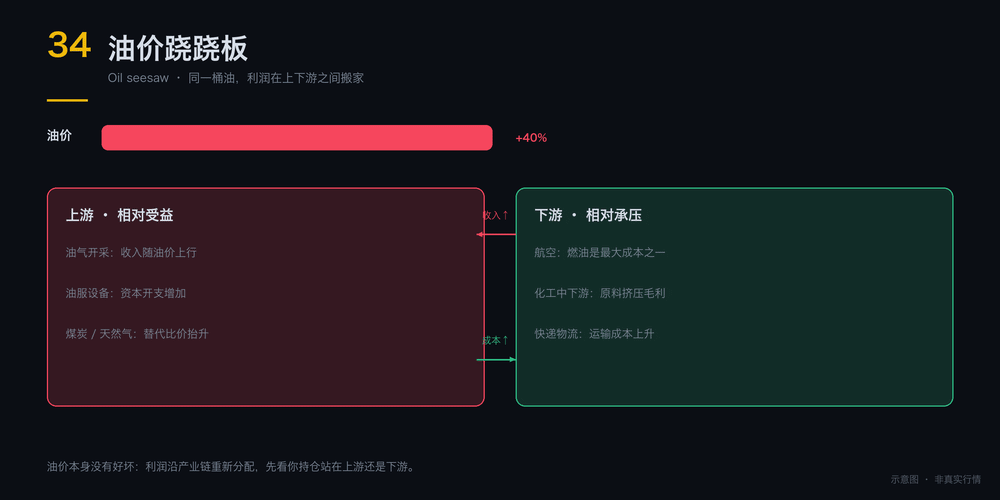
油价上涨:谁受益,谁承压
同一个事件沿产业链再分配利润,方向取决于你在上游还是下游。
相对受益
上游与替代- 油气开采、油服设备:收入直接随油价上行。
- 煤炭、天然气:替代能源的比价效应。
- 新能源车:油价高企强化替代逻辑。
相对承压
下游与用油方- 航空:燃油是最大成本项之一。
- 化工中下游:原料涨价挤压毛利。
- 快递物流:运输成本上升。
怎么分油价涨跌不是“大盘消息”,先看你的持仓在链条的上游还是下游。
 点击放大
战争:三段式反应
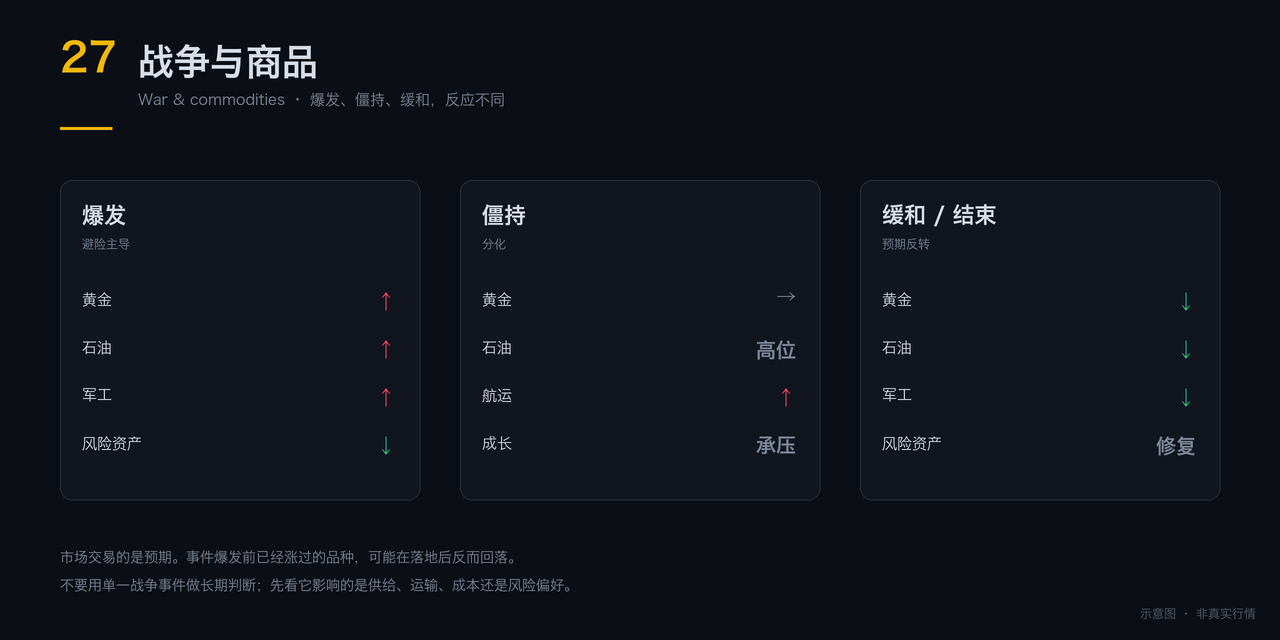
冲突爆发那天,定价的是“预期突变”:黄金石油跳涨、风险资产下跌。之后走势取决于一件事——它是否真的改变了供给供给真的被切断,行情才持续;只是情绪,几天就还回去。
 点击放大
以 2022 年 2 月俄乌冲突升级为例:2 月 24 日布伦特原油八年来首次盘中突破 100 美元,黄金避险大涨;美股低开深跌后 V 型反转,纳指当天反而收涨 3.34%,上证指数收跌约 1.7%。油价到 3 月 7 日盘中 139 美元才见顶回落,金价也在 3 月上旬约 2070 美元见顶。而真正持续交易的主线,是供给确实被切断的品种——油气、化肥、粮食、航运。开战当天的涨跌,推不出之后一个月的方向;决定持续性的是供给受损程度。当天的涨跌只反映情绪,一个月的方向要看供给
 点击放大
全球市场:四条传导渠道
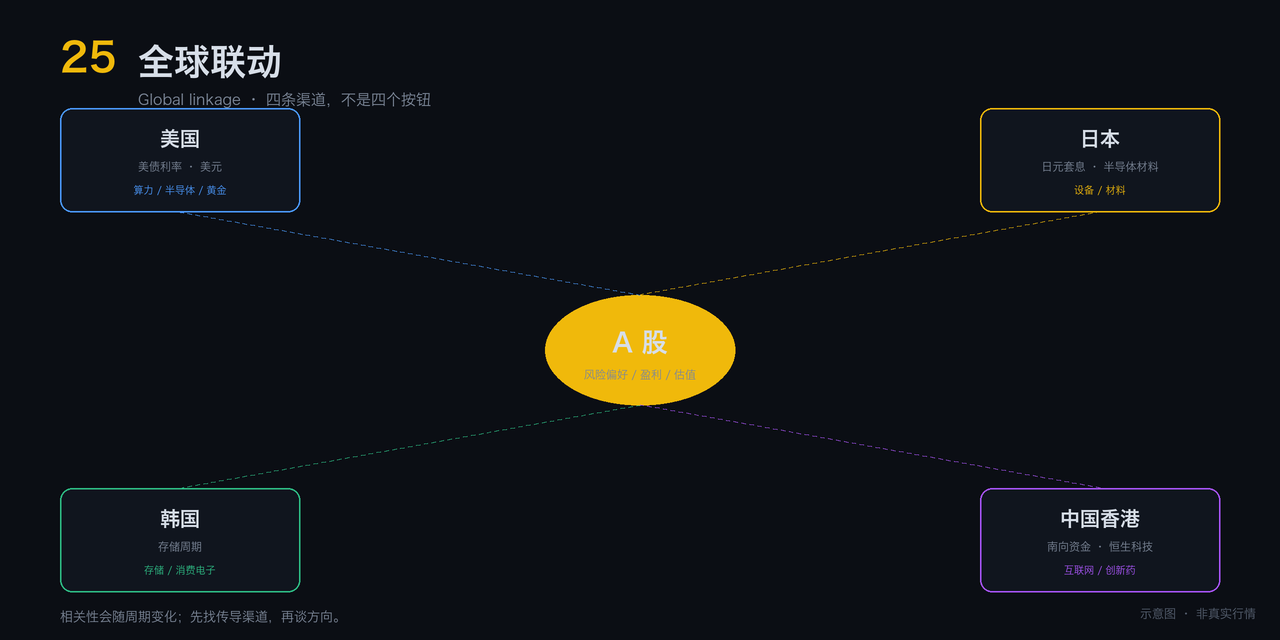
点一个市场,看看它通过什么影响 A 股,而不是“跟涨跟跌”。- AI 资本开支 → A 股算力、光模块、PCB、半导体设备。
- 美债 10 年期收益率 → 全球成长股估值和外资风险偏好。
- 美元指数 → 人民币汇率、出口链和黄金。
常见误读:把美股涨跌直接映射到 A 股同板块;中间还有汇率、估值和资金面。
为战争、选举、重大会议做的“事件前埋伏”,对手盘是全市场最敏捷的短线资金, 而且事件规模、持续时间和市场反应之间没有可靠的比例关系。新手在这种博弈里没有优势。
看到地缘新闻,问三个问题:谁的生产被切断?谁的成本在上升?谁的运输要绕路?三个问题都指向同一个词:供给 答案指向的行业才是持续交易的主线,其余都是脉冲。
冲突爆发,油价大涨。你重仓的航空公司股价下跌,这是因为?
新手最容易混的地方
4 条方向通常一致,弹性不同。金矿公司利润 = 金价 − 开采成本,成本固定时金价上涨的利润弹性更大;但还要叠加产量变化、汇率和公司自身经营,黄金股波动通常大于金价本身。