看懂公司
第一课市值、EPS、PE、PB、ROE、毛利率、股息率、分红、除权除息、财报。
内容为学习笔记,不构成投资建议。
这一章的 10 个词
点卡片翻面,看一句话解释17. 市值
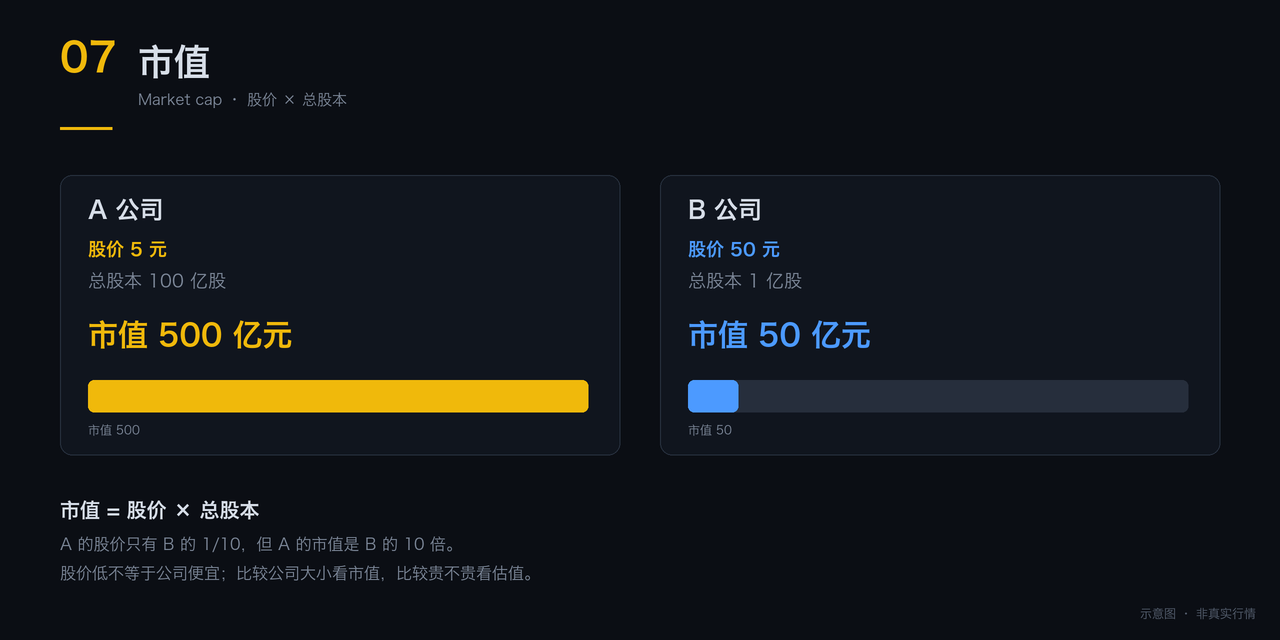
Market capitalization市值是市场给一家公司的整体定价:股价 × 总股本。流通市值只看现在能交易的股份,是股价 × 流通股本。
股价低不等于公司便宜。A 公司股价 5 元、总股本 100 亿股,市值 500 亿元;B 公司股价 50 元、总股本 1 亿股,市值只有 50 亿元。A 的股价只有 B 的十分之一,公司规模却是 B 的十倍。
总股本里可能包含限售股、未流通股,所以看“公司多大”用总市值,看“盘子里有多少筹码在交易”用流通市值。
 点击放大
例股价 20 元,总股本 5 亿股:总市值 = 20 × 5 亿 = 100 亿元。
估值四件套:市值、PE、PB、股息率
拖四个数字,看看同一家公司会怎么变。股价低不等于公司便宜:股价低但股本大,市值可能更大;PE 低也可能是利润要下滑。估值要和同行业、同口径一起比。
18. 每股收益 EPS
Earnings per share每股收益是净利润分摊到每一股上的金额:净利润 ÷ 总股本。它回答的是“每一股一年赚多少钱”。
基本 EPS 用加权平均股本计算,稀释 EPS 会把潜在新增的股份算进去。%看财报时要看清用的是哪种口径%。
净利润可能被一次性收益抬高,比如卖资产、政府补贴。EPS 突然变高,先看利润从哪来,再判断能不能持续。
19. 市盈率 PE
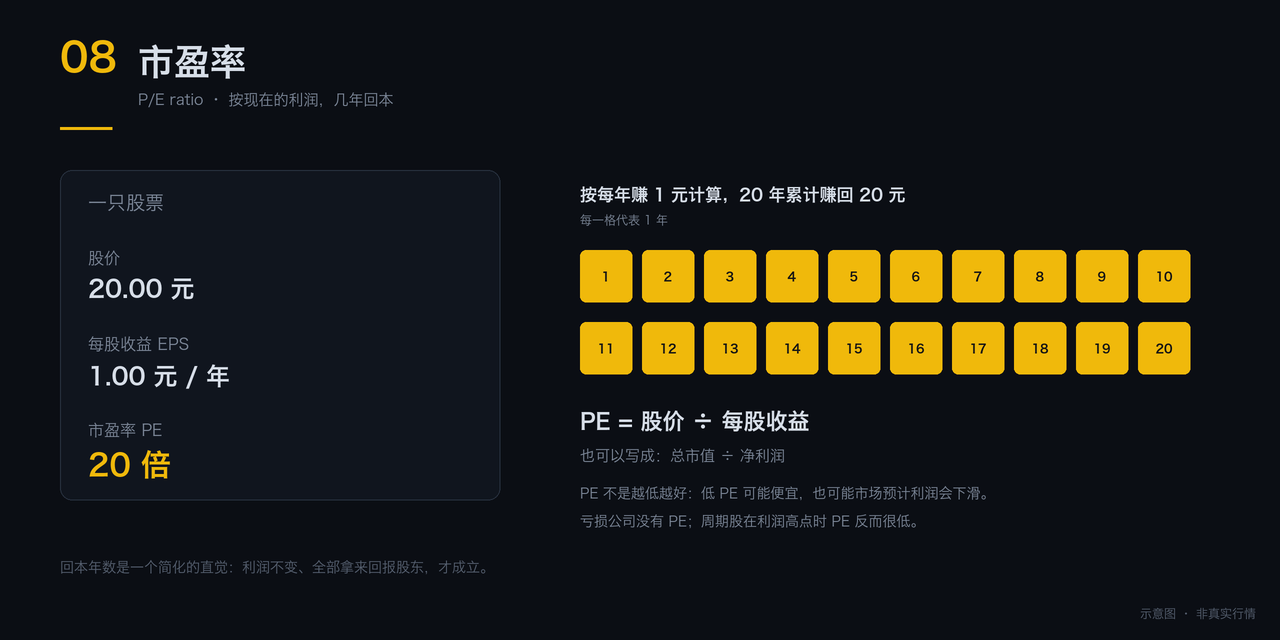
Price-to-earnings ratio市盈率是股价相对每股收益的倍数,也可以写成总市值 ÷ 归母净利润。粗略理解:按现在的利润,几年能赚回买入的价格。
静态 PE 用上一个完整年度的利润,TTM 用最近四个季度的利润,动态 PE 常用预测利润或当期利润年化。三种口径算出来的数可能差很多,比较时要看是不是同一把尺子。
PE 低可能是便宜,也可能是市场预计利润会下滑;亏损公司没有 PE;周期股在利润高点时 PE 反而很低。同行业比较才有意义,跨行业比 PE 很容易得出错误结论。
低 PE 可能来自低增长、周期高点或一次性利润。先问三个问题:利润能不能持续?行业处在什么位置?同行 PE 是多少?
 点击放大
PE 的倒数是盈利收益率:PE 20 倍,对应 5% 的盈利收益率。
例股价 20 元,EPS 1 元:PE = 20 ÷ 1 = 20 倍。
20. 市净率 PB
Price-to-book ratio市净率是股价相对每股净资产的倍数,也可以写成总市值 ÷ 净资产。它回答的是“市场愿意用几倍于账面净资产的价格买这家公司”。
PB 适合银行、保险、地产等资产重的行业;软件、品牌消费这类轻资产公司,净资产小,PB 高不一定贵。净资产为负时,PB 会失效。
破净(PB 小于 1)不等于马上会涨。市场可能担心资产质量、盈利能力,或者公司根本赚不到钱。低 PB 要配合 ROE 和资产质量一起看。
21. 净资产收益率 ROE
Return on equityROE 是净利润相对净资产的比率,衡量股东投入的钱一年能赚多少。ROE 越高,说明公司用同样的净资产赚得越多。
ROE 高可能来自三个地方:利润率高、资产周转快、杠杆高。用杜邦拆解能看清来源;靠高负债撑起来的 ROE,风险也更高。
看 ROE 要看持续性。一次性收益会把某一年的 ROE 拉得很高,但下一年未必还在。
平均净资产通常用期初和期末净资产的平均值。
例净利润 1 亿元,平均净资产 10 亿元:ROE = 1 ÷ 10 = 10%。
ROE 是从哪来的?
把 ROE 拆成三个因子,看高回报靠什么撑起来。同样 15% 的 ROE,可能来自高利润率、快周转,也可能来自高杠杆。靠负债撑起来的高 ROE,风险更高。
22. 毛利率
Gross margin毛利率是营业收入扣掉营业成本后剩下的比例,表示卖一件产品,扣掉直接成本还能剩多少。
毛利率高,说明产品有定价权或成本低;但还要看销售费用、管理费用和研发投入。毛利率不等于净利率,中间还有很多开销。
不同行业的毛利率差异很大,和同行比才有意义。毛利率突然下降,要查原材料、价格战还是产品结构变化。
例收入 100 元,成本 60 元:毛利率 = (100 − 60) ÷ 100 = 40%。
23. 股息率
Dividend yield股息率是每股现金分红相对股价的比例,表示按当前价格买入,一年能拿到多少现金分红。
股息率高,可能是公司分红大方,也可能是股价跌得太多。要看分红是否可持续:公司有没有稳定利润和现金流,会不会借债分红。
A 股现金分红要扣红利税,持有时间不同,税率不同;以最新规定和券商扣款为准。分红当天股价会除息,不是白捡一笔钱。
例股价 20 元,每股分红 1 元:股息率 = 1 ÷ 20 = 5%。
24. 分红 / 送股 / 转增
Dividend / Stock dividend / Capitalization分红是公司把利润分给股东,最常见的是现金分红(派息)。送股是把利润转成股本,转增是把资本公积转成股本;转增不属于分红,只是股本结构调整。
送股和转增不创造新价值,只是股数变多、每股价格相应降低。现金分红也一样,除息后股价会扣掉分红金额。分红当天你的总资产在那一刻基本不变,不考虑税。
分红要经过股东大会、股权登记日和除权除息日,不是公告当天就到账。持有时间不同,红利税也不同。
25. 除权 / 除息 / 复权
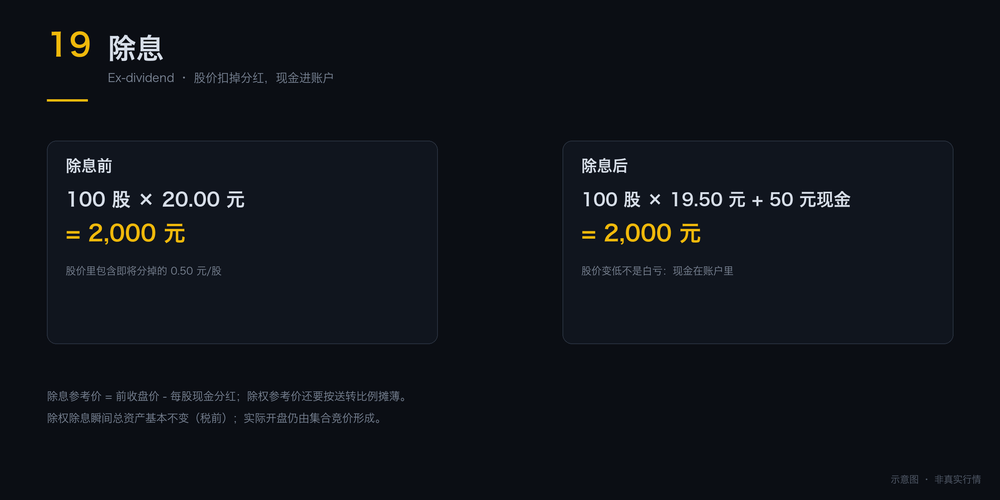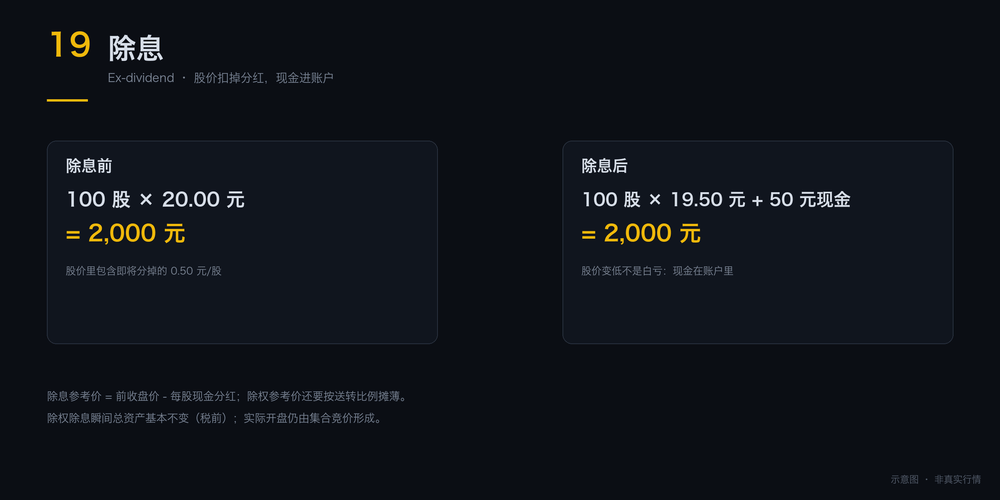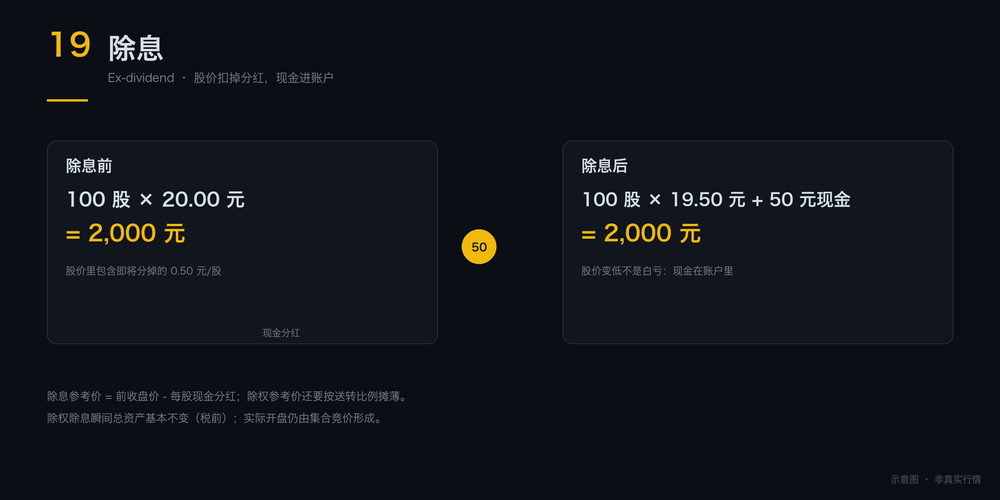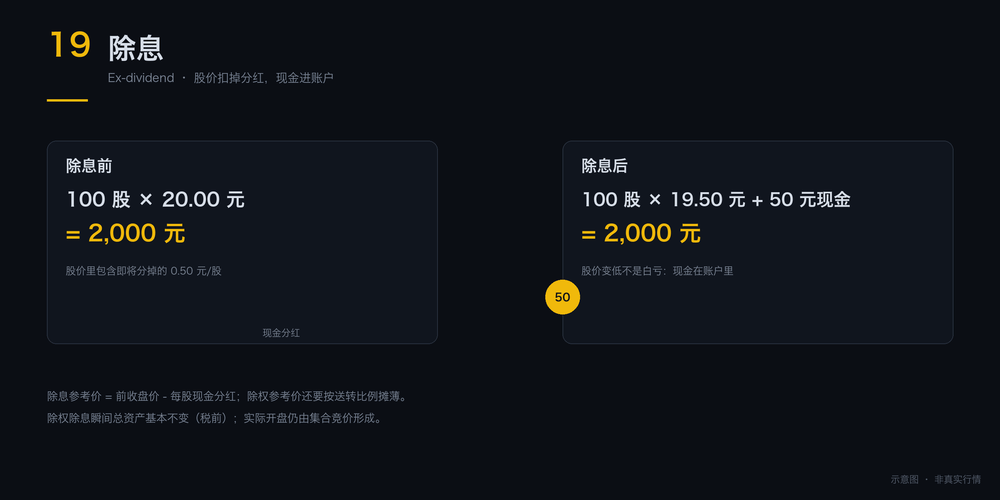
Ex-rights / Ex-dividend / Adjusted price除息是现金分红后,股价扣掉每股分红;除权是送股、转增后,股价按股数比例摊薄。
除权除息日,行情软件会用一个“除权除息参考价”作为当天涨跌幅的基准,股价看起来突然变低,这不是下跌,是分配方案生效。实际开盘价仍由集合竞价形成,参考价不是实际成交价。看长期走势要看复权价,否则会被分红送转切断。
复权是把历史价格按分红送转调整。前复权以现价为基准,适合看现在的位置;后复权以上市价为基准,适合算长期收益。两种复权方式画出来的历史价格不一样。
除权价 = 前收盘价 ÷ (1 + 送转比例);同时分红送转时,两个调整要一起算。
例前收 20 元,每股分红 0.5 元:除息价 = 20 − 0.5 = 19.5 元。10 送 10 时,除权价 = 20 ÷ 2 = 10 元。
分红送转后,股价为什么变了?
拖分红和送转比例,看除权除息参考价和账户总资产。持有 100 股。除权除息参考价只是当天涨跌幅的基准,实际开盘仍由集合竞价形成。
送股、转增不创造新价值;现金分红也一样,除息后股价会扣掉分红。把“股价突然变低”当成下跌,是新手最常见误读之一。
 点击放大
26. 财报
Financial report财报是公司定期公布的经营和财务数据,包括年报、半年报、一季报和三季报。年报要在会计年度结束后 4 个月内披露,通常要审计,信息最全。
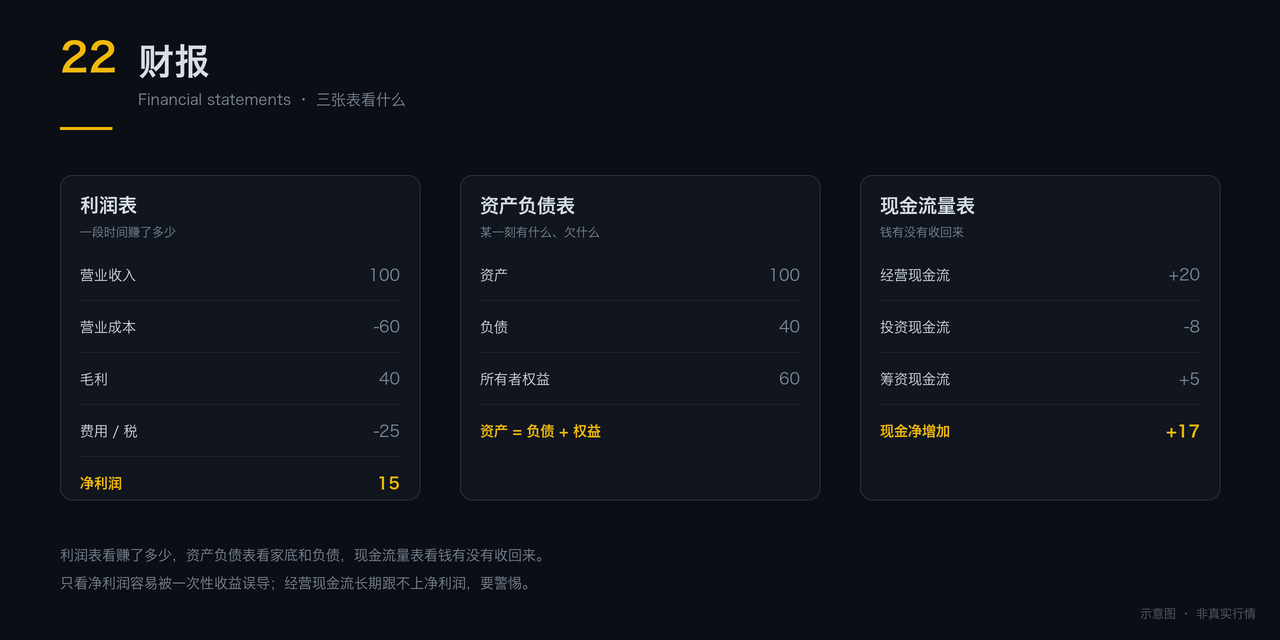
重点看营业收入、净利润、经营现金流、负债、应收账款和存货。只看净利润容易被一次性收益误导;经营现金流长期跟不上净利润,说明赚到的可能只是账面数字。
财报数据可以追溯调整,同比时要注意口径。看财报不是找一串漂亮的数字,而是弄清楚公司靠什么赚钱、钱有没有收回来。
一段时间里赚了多少钱
- 营业收入 − 营业成本 = 毛利。
- 再扣销售、管理、研发、财务费用和税,得到净利润。
- 看收入和利润的增速,也要看毛利率有没有变化。
利润是“账面赚了多少”,不等于现金已经收回来。
 点击放大
新手最容易混的地方
3 条不一定。低 PE 可能来自低增长、周期高点或一次性利润;亏损公司没有 PE。要和同行、历史区间、利润质量一起看。
A 公司股价 5 元,B 公司股价 50 元。下面哪句话更靠谱?